2027年度障害福祉報酬改定|サビ管・児発管の研修届出と休業時のみなし配置はどう変わる?
 福祉教育ラボ編集室
【審議中・未決定|2026年11月6日編集】この記事は、2026年11月5日に公表された厚生労働省・こども家庭庁の第68回障害福祉報酬改定検討チーム「資料2」に基づく整理です。ここで紹介する新しい届出方法や、育児休業等へのみなし配置の拡大は、まだ決まったルールではありません。[1、資料2・印刷1〜7頁]
サービス管理責任者(サビ管)と児童発達支援管理責任者(児発管)の配置について、二つの見直しが提案されました。一つは、実践研修・更新研修の修了状況を自治体が継続的に確認できる仕組み。もう一つは、産前産後休業や育児休業等を取得するときに、一定の「みなし配置」を認める方向です。
福祉教育ラボでは、現在の義務と今後の検討案を分けながら、管理者や職員が確認しておきたいことを整理します。
最初に結論|今回の二つの論点
| 論点 | これまでの取扱い・課題 | 2026年11月5日の検討方向 |
|---|---|---|
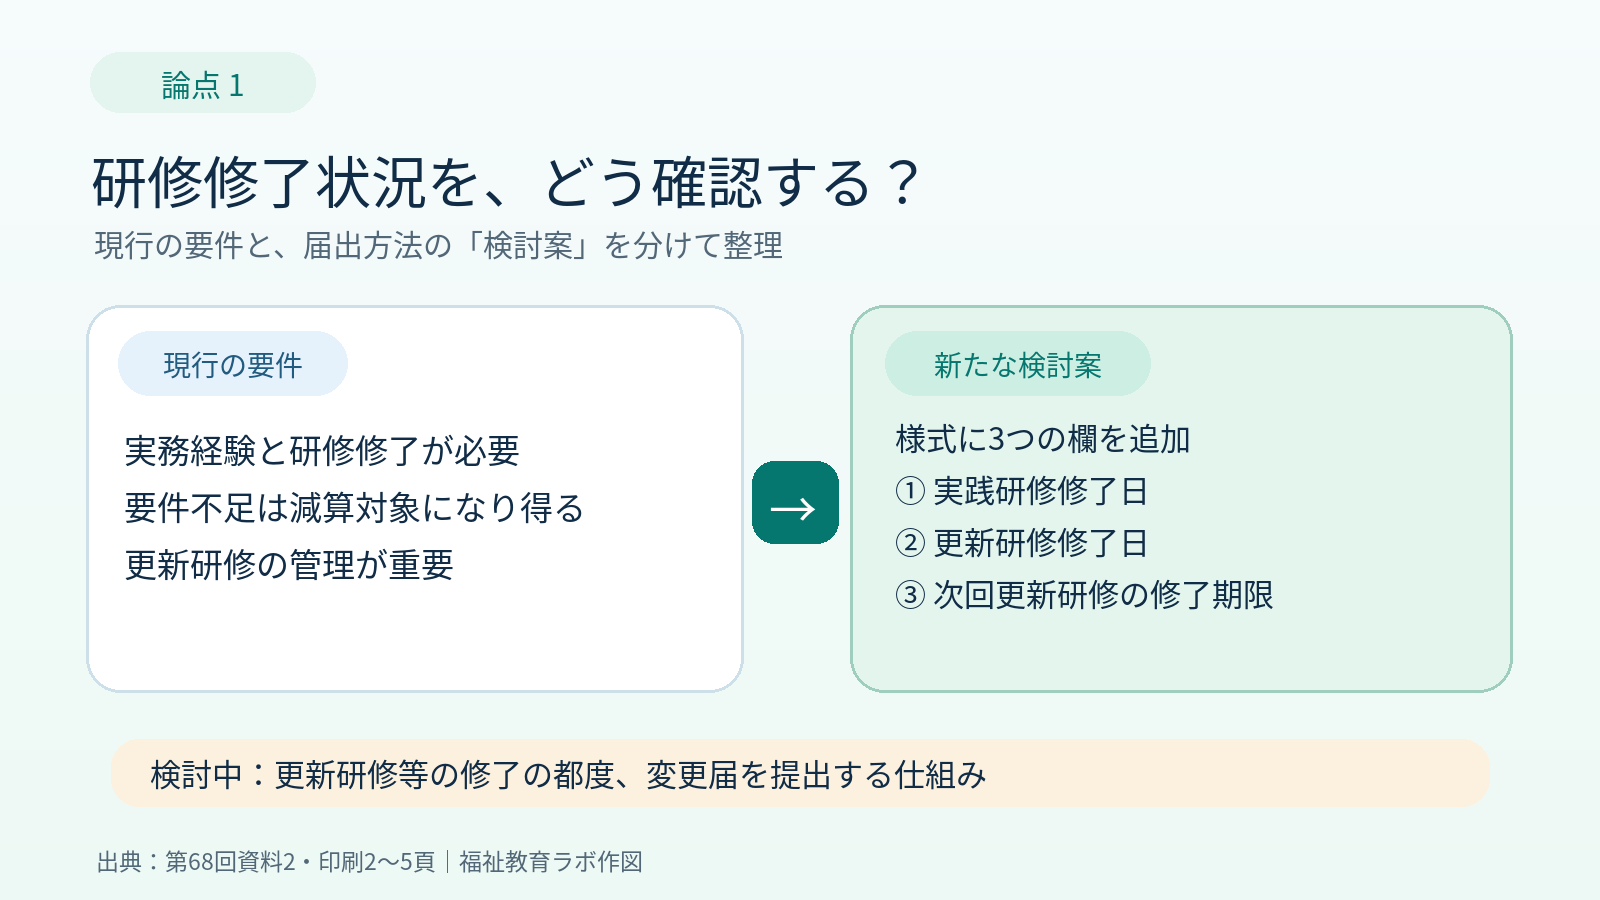
| ① 研修修了状況の確認 | サビ管・児発管には実務経験と研修修了の要件があり、未充足の配置は人員欠如減算の対象となる。研修の受講漏れが問題化した。 | 指定申請書・変更届出書の標準様式に研修修了日と次回更新期限等を記載し、更新研修等の修了の都度、変更届を提出する仕組みを検討。 |
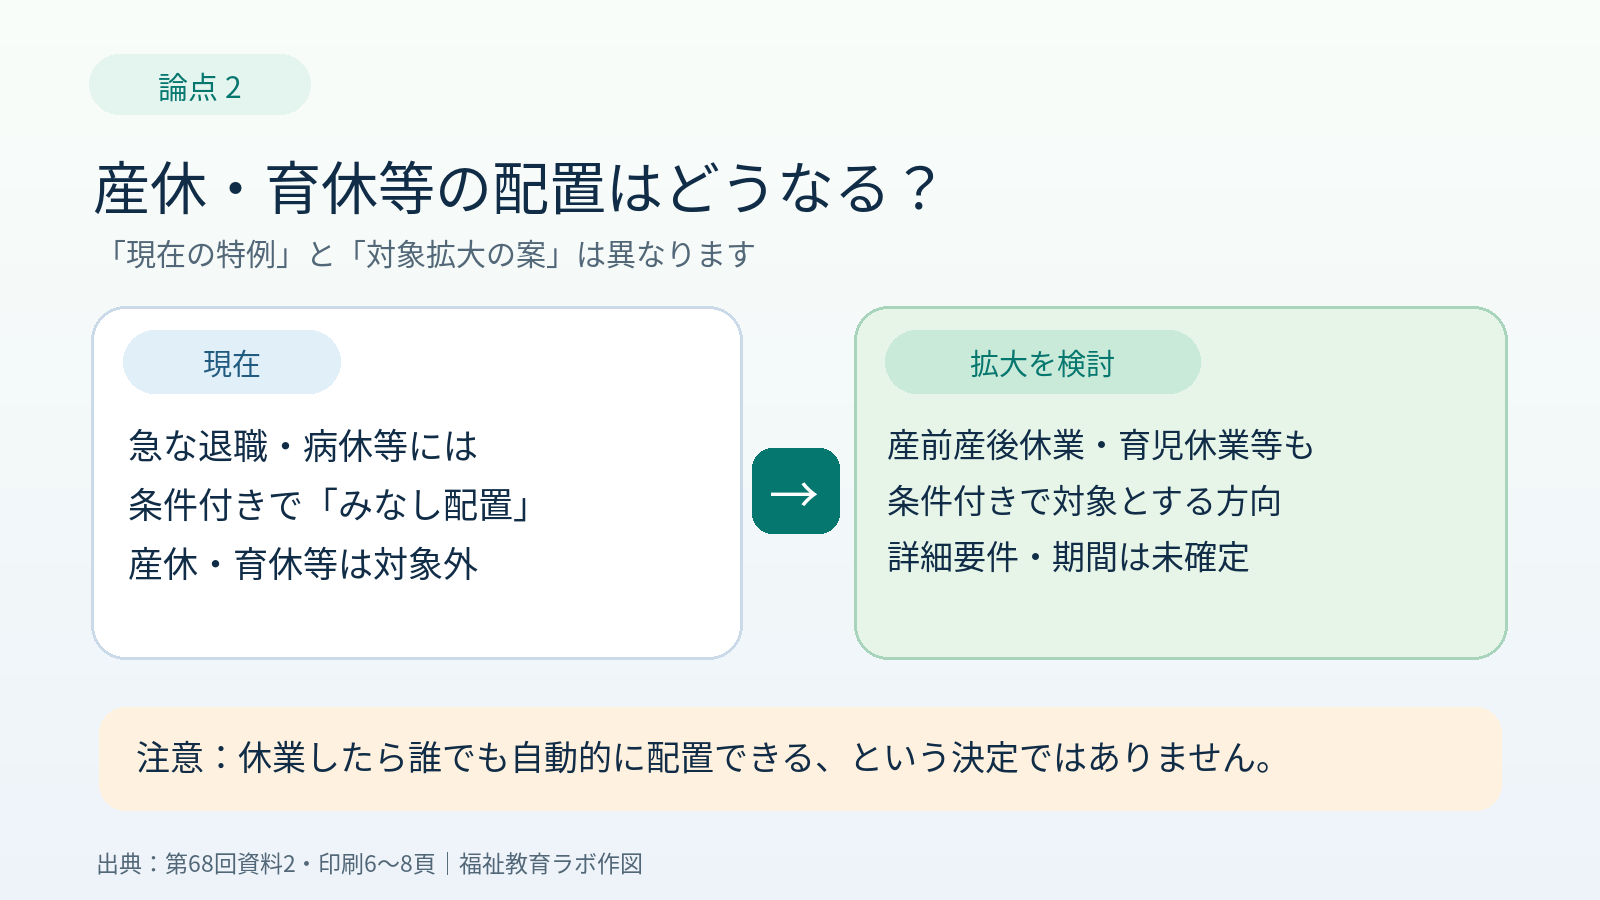
| ② 休業時の配置 | 急な退職・病休等によるやむを得ない欠如には一定条件の下で「みなし配置」がある一方、産前産後休業・育児休業・介護休業等は現行の特例対象とされていない。 | 産前産後休業・育児休業等について、やむを得ない事由による欠如と同様にみなし配置を認める方向を検討。 |
この表の右列は、令和9年度(2027年度)改定に向けた「検討の方向性」です。届出義務の開始日、休業時に適用する具体的な条件や手続は、この資料だけでは確定していません。[1、印刷2〜3、6〜7頁]
1.研修の受講漏れは、なぜ問題になったのでしょうか
サビ管・児発管には、求められる実務経験と研修修了という両方の要件があります。配置している人が所定の研修要件を満たしていなければ、必要な資格者を配置していることにはならず、報酬上の人員欠如減算が問題になります。
第68回資料2では、会計検査院の実地検査により、研修の受講漏れで要件を満たさない人が配置され、減算が適切に適用されず給付費が過大に支払われた事例が確認されたと説明しています。2026年10月15日に、会計検査院長から厚生労働大臣に是正・改善を求める処置要求が通知されたことも、検討の背景として挙げられました。[1、印刷2頁]
大切なのは、「修了証を過去に受け取った」という確認だけで終わらないことです。研修の受講・更新状況を、その後も確実に把握できる仕組みが求められています。
2.研修を修了するたびに変更届を提出する案
今回の検討の方向性では、指定申請書・変更届出書の標準様式の付表に、サービス管理責任者の「経歴」欄を設け、次の3項目を記載する案が示されました。[1、印刷3・5頁]
- 実践研修修了日
- 更新研修修了日
- 次回更新研修修了期限
さらに、サービス管理責任者等が更新研修等を修了した都度、サービス提供事業所が指定権者に変更届出書を提出する仕組みが検討されています。研修修了情報を一元的に管理するための「共通化システム」の事業所台帳管理機能の活用も、今後の検討事項です。
ただし、これらは新しい標準様式と届出方法の提案であり、2026年11月6日時点で「すべての事業所が研修修了ごとに新たな届出をしなければならない」と決まったわけではありません。現在の届出義務は、引き続き各指定権者の現行の取扱いを確認してください。
なお、資料2は相談支援専門員の現任研修についても、同様の対応を検討してはどうかとしています。今回の記事では、サビ管・児発管の配置に焦点を当てます。相談支援全体の第68回8論点は別の記事で整理しています。
3.現行の更新研修と「5年」の扱い
資料2の参考資料では、サービス管理責任者等の更新研修は5年の間に1回の受講が必要であることが説明されています。基礎研修・OJT・実践研修・更新研修は、役割と受講要件が異なります。[1、印刷4頁]
実務上は「修了したかどうか」に加えて、前回の更新研修の修了日、次回の受講期限、受講予定、修了証の保管先、配置変更が起こったときの引継ぎ先を、法人・事業所で確認できることが重要です。
ただし、個々の研修受講期限を単純な暦年計算だけで判定することは避けてください。対象者の研修歴や適用される経過措置、都道府県の研修実施要項などに応じて確認する必要があります。
4.産休・育休等で、サビ管・児発管が休むときの配置は?
現行の仕組みでは、サビ管・児発管が急な退職や病休等、事業者の責に帰さないやむを得ない事由で欠け、直ちに配置することが困難な場合に、一定の要件を満たす人を一時的に配置したものとみなす特例があります。資料2の参考では、原則1年間、追加の要件を満たす場合には実践研修修了まで最長2年間とする現行の取扱いが示されています。[1、印刷6・8頁]
一方で、今回の資料は、産前産後休業・育児休業・介護休業等を取得した場合、現行の「やむを得ない事由による欠如」のみなし配置の対象とはされていないため、新たなサビ管・児発管の配置が必要になると説明しています。[1、印刷6頁]
そこで、産前産後休業・育児休業等についても、やむを得ない事由による欠如の際と同様に「みなし配置」を認める方向を検討しています。支援の質を確保しながら、休業を取得しやすい職場と安定したサービス提供を両立させることがねらいです。[1、印刷7頁]
ここで注意したいのは、休業を取れば無条件で誰でも代わりに配置できるという意味ではないことです。対象となる休業の範囲、代替者の要件、適用期間、届出の仕方は、今後の制度化を確認する必要があります。現行の急な欠如の特例に関する「1年/最長2年」を、そのまま新しい休業時の特例の確定条件として使わないでください。
5.職員が休みやすい制度と、支援の継続は両立できるのでしょうか
資料2では、児発管の採用が計画どおりに進まず、人材確保が難しい事業所があることも検討の背景として挙げています。配置の不安から職員が休業をためらう職場になれば、人材の定着にも影響しかねません。[1、印刷6・9〜10頁]
一方、個別支援計画の作成・見直し、本人や家族との意思疎通、職員への助言、関係機関との連携は、担当者が不在の間も必要です。特例によって「人数上の基準を満たしている」と扱える場合でも、誰が何を引き継ぎ、本人の希望をどのように支援に反映するかを組織として考える必要があります。
休業を取得する人の権利と、利用する本人の支援の継続を対立させるのではなく、どちらも守れる職場の仕組みにすることが大切です。
6.施設長・管理者が今から確認したいこと
制度の決定を先取りするのではなく、現行の基準を守るために、次の事項を整理しておきましょう。
- サビ管・児発管の実務経験・基礎研修・実践研修・更新研修の記録を、法人内で複数人が確認できる状態にする。
- 本人別の更新期限と研修申込予定を台帳に記録し、引継ぎ担当者を明確にする。
- 産前産後休業・育児休業・介護休業などを取得する予定があるときの代替配置、支援計画の引継ぎ、指定権者への相談経路を確認する。
- 欠員の発生時に、現行のみなし配置特例の要件を安易に広げて解釈せず、指定権者へ個別に照会する。
- 2027年度改定の告示・通知・指定権者の周知が出た段階で、届出様式と運用手順を更新する。
これらは福祉教育ラボによる実務上の提案であり、今回の検討資料が直ちに新たな届出や社内台帳様式を義務づけたものではありません。
7.何がまだ決まっていないのか
今回の資料2だけでは、少なくとも次の事項は決まっていません。①研修修了ごとの変更届の正式な実施時期と様式、②休業に伴うみなし配置の具体的な対象と期間、③代替配置に必要な全要件・指定権者への届出手続、④最終的な省令・告示・通知や経過措置です。
また、資料に掲載された現行制度の参考図と、新たに示された「検討の方向性」を混同しないことが重要です。対象となる職員の資格や配置の判断では、最終的に示される一次資料と自治体の案内を確認してください。
8.福祉教育ラボの視点|研修管理は、職員と利用者の安心につながる
ここからは福祉教育ラボの考察です。研修修了日を正しく把握することは、事業所が減算を避けるためだけの作業ではありません。十分な専門性を持つ人が支援の方針を考え、本人が選び取る暮らしを支え続けるための基盤でもあります。
同時に、子育てや介護と仕事を両立する職員が、職場を離れずに働き続けられる仕組みは、福祉の専門性を組織に蓄積することにもつながります。
制度は、職員の暮らしと利用者の暮らしを切り離して考えず、両方を支えられるものであってほしい。今回の二つの検討案を、その視点から継続して見ていきたいと思います。
一次資料
[1]厚生労働省・こども家庭庁「第68回障害福祉報酬改定検討チーム」(2026年11月5日)資料2「横断的事項について(サービス管理責任者・児童発達支援管理責任者)〈論点等〉」。会議・資料一覧:https://www.mhlw.go.jp/stf/newpage_77187.html / 資料2:https://www.mhlw.go.jp/content/12401000/001765971.pdf
[2]参考:会計検査院による2026年10月15日の是正・改善の処置要求。今回の記事では、原PDF[1]印刷2頁に記載された事実関係を根拠としています。会計検査院の通知原本と個別指摘事例の直接照合は、独立監査に引き継ぎます。