福祉職員の退職手当共済はどう変わる?2026年11月2日の見直し論点を整理
 福祉教育ラボ編集室
審議中・未決定|2026年11月4日確認
社会福祉施設職員等退職手当共済制度について、掛金と給付、人材定着を一体で見直す方向性が示されました。ただし、2026年11月2日の第5回検討会資料は審議中の案です。受給に必要な加入年数や将来の給付額、既加入者への適用が決まったわけではありません。現行制度と検討案を分けて確認します。
1.対象は社会福祉法人の共済制度です
正式名称は「社会福祉施設職員等退職手当共済制度」です。福祉医療機構(WAM)が運営し、社会福祉法人の経営する社会福祉施設等の職員の待遇改善と身分の安定を支えています。一般企業の退職金制度全般の見直しではありません。
法人による共済契約の締結は任意です。加入法人では、雇用期間の定めのない職員や、雇用期間・労働時間などの要件を満たす職員が原則として加入します。ただし、過去の制度改正時に届出をした介護・障害分野の施設などには取扱いの例外があります。「福祉職なら誰でも加入済み」と考えず、自分の加入状況を勤務先に確認することが出発点です。[1・2]
2.現行の支給条件と掛金・給付の仕組み
現行制度では、被共済職員となった日から起算して1年未満で退職した場合は不支給です。掛金は職員本人ではなく法人が負担します。2026年度の職員1人当たり年額は、公費助成なしの場合14万8,500円、公費助成ありの場合の法人負担は4万9,500円です。公費助成の有無は施設や加入時期等によって異なります。[2・3]
退職手当金は「計算基礎額×支給乗率」で算定します。計算基礎額は退職前6か月の本俸月額の平均に応じて定める額で、現行の上限は36万円です。支給乗率は被共済職員期間や退職理由に応じて決まり、長期加入を評価する設計です。手当を含む月給全額に単純に年数を掛ける計算ではありません。[2]
財政は、その年度の掛金と補助金で給付を賄う「賦課方式」です。掛金が職員個人の口座に積み立てられる仕組みではありません。[3]
3.なぜ今、負担と給付を見直すのか
資料1は、制度を持続させ、人材定着と退職後の生活保障という役割を維持することを基本に置いています。一方、退職者数の増加、勤続年数の長期化、賃金上昇に伴う給付増と、支払準備金の取崩しが課題です。[3・4]
そこで、現在おおむね5年間としている財政均衡期間を2040年頃まで見据えて設定することや、掛金の引上げ幅の平準化、一定期間の掛金見通しの提示、定期的な財政検証が提案されています。必要に応じた借入の活用と長期借入も検討対象です。掛金増は法人の経営や職員処遇、サービス提供にも関わるため、給付だけを切り離した議論ではありません。[4]
4.現行制度と見直しの方向性を区別する
| 項目 | 現行制度 | 第5回資料に示された検討方向 |
|---|---|---|
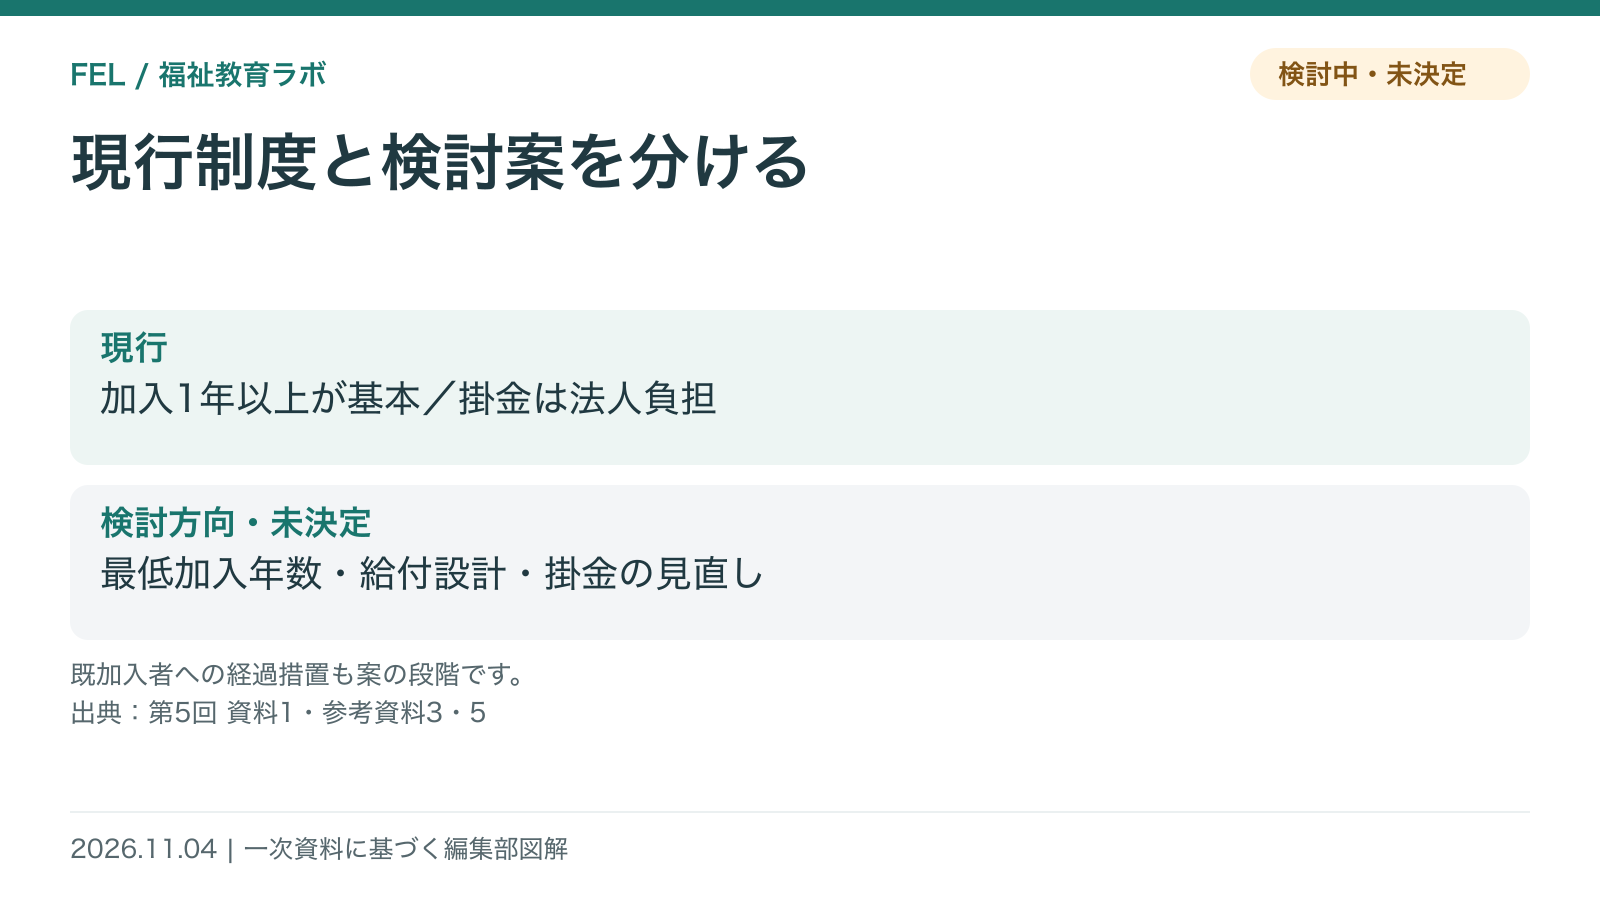
| 支給対象 | 加入1年以上が基本 | 支給対象となる加入年数の引上げを検討 |
| 給付設計 | 計算基礎額×支給乗率、基礎額上限36万円 | 給付水準・支給乗率・上限額の見直しを検討 |
| 給与が下がる場合 | 退職前6か月の本俸平均額を基礎に算定 | 減額前の期間に減額前給与を用いるなどの案 |
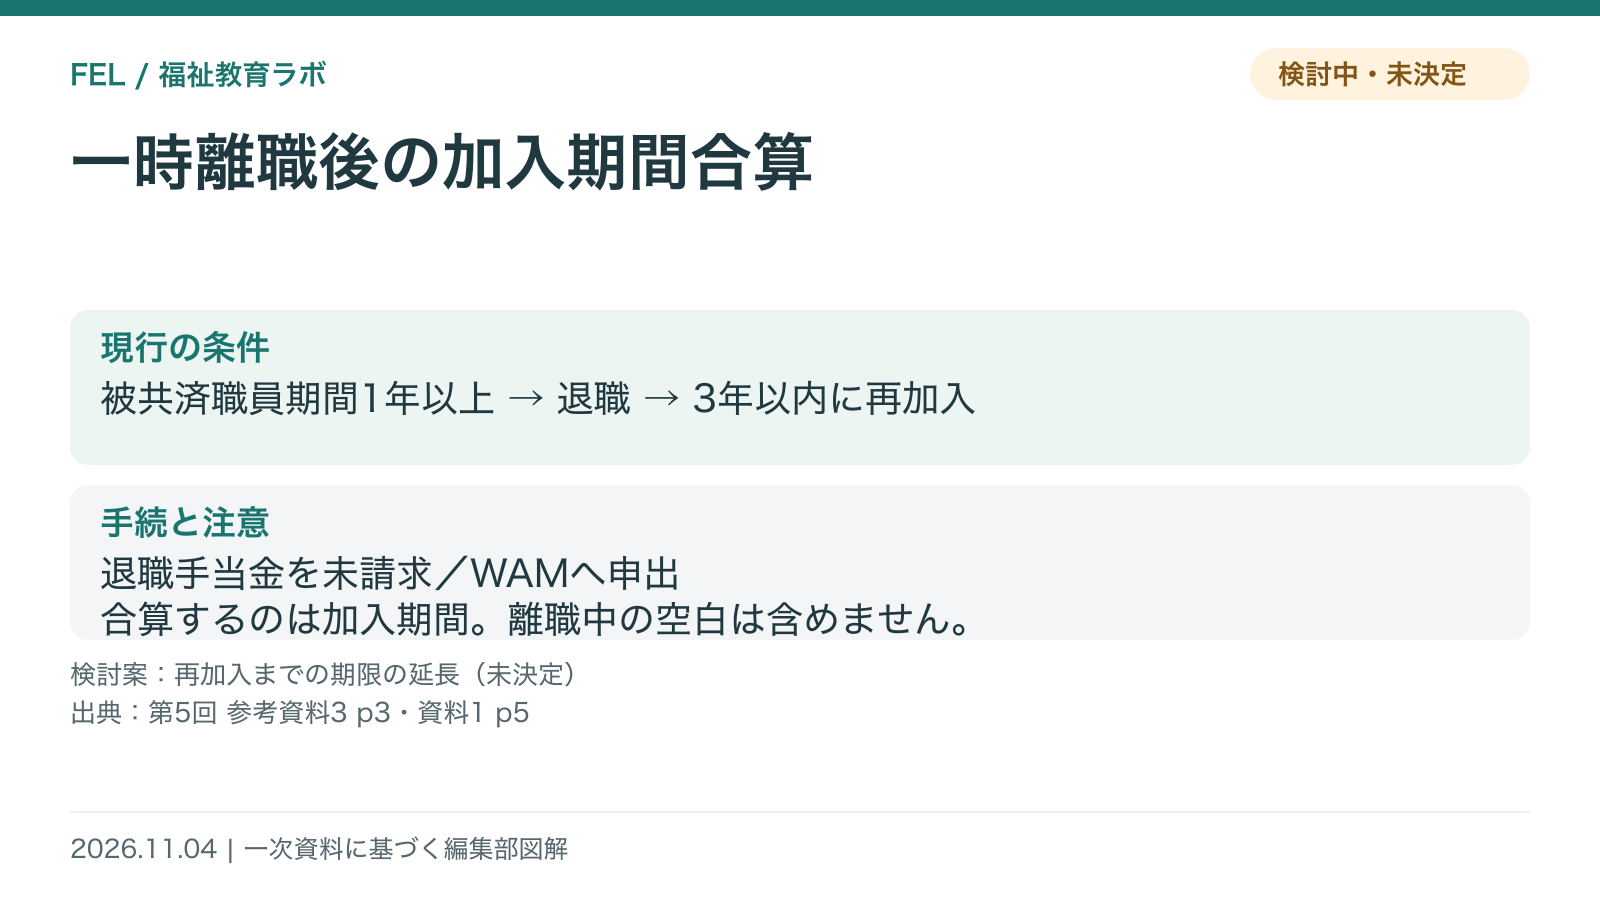
| 一時離職後の合算 | 条件を満たして3年以内に再加入 | 復帰期限の延長を検討 |
加入年数の引上げや給付水準の見直しは、具体的な新基準が決定したという意味ではありません。資料1には、既加入者について、施行日前日に退職したと仮定した支給額を下回らないよう保障する経過措置の案もあります。ただし、この措置も検討段階です。「既加入者は全員影響なし」「将来も同額が保障される」とは断定できません。[4・5]
5.転職や一時離職では、加入期間の合算を確認する
現行の一時離職時の合算は、被共済職員期間が1年以上で、退職日から起算して3年以内に、退職手当金を請求せず再び被共済職員となり、WAMに申し出た場合に、前後の被共済職員期間を合算できる仕組みです。離職していた空白期間そのものが加入期間になるわけではありません。[2]
退職時の合算申出と、実際に制度へ復帰して合算を利用した人数は別の集計です。参考資料1の2024年度の合算申出者3,748人と復帰者2,671人を、同じ人たちの復帰率として単純に割り算することはできません。[6]
資料1は、働き方の多様化や人材確保・定着を踏まえ、3年以内という復帰期限の延長を提案しています。転職や再就職を考える人は、現在の条件と必要な手続を確認し、検討案を前提に請求や退職の判断をしないことが大切です。[5]
6.まだ決まっていない事項と、次に確認すること
今後確認したいのは、新たな加入年数の基準、掛金額と引上げ方、支給乗率や計算基礎額の具体値、施行時期、既加入者への適用と経過措置の確定内容です。
資料2では、追加掛金に見合う追加給付や中小企業退職金共済との重複加入、掛金・給付の設定方法の明確化、将来の変動に備える積立金の確保も論点として整理されています。導入済みの制度ではありません。参考資料4では、次回以降も取りまとめに向けた議論を行い、取りまとめを福祉部会へ報告する予定が示されています。[7・8]
7.FELの視点:安心して働き続けられる制度へ
ここからはFEL編集部の考察です。退職手当は、働く人の将来の生活と、法人の人材確保・経営をつなぐ制度です。持続可能性を高める際には、職員が将来を見通せる説明と、法人が負担を見通せる設計の両方が必要です。
長期勤続の評価と併せて、育児・介護などで一度離れた人が福祉の仕事へ戻れる仕組みも大切です。参考資料2が示す定年・再雇用と賃金の変化も踏まえ、雇用延長後の働き方まで見渡す必要があります。[9] 制度変更への不安を職員だけに負わせず、加入状況、現行の計算・合算条件、未決定事項を分けて共有することが、現場で今できる備えです。
関連記事:医療・福祉の新卒離職と職員定着/介護職の人手不足と採用・定着
8.一次資料
2026年11月2日・厚生労働省「社会福祉施設職員等退職手当共済制度の在り方に関する検討会(第5回)」の配布資料に基づきます。以下のページは資料の印刷ページです。
- [1]参考資料5「現状及び課題」1・3ページ、参考資料3「中小企業退職金共済制度との比較」1ページ。
- [2]参考資料3、1~3ページ。
- [3]参考資料5、2~4・14~15ページ。
- [4]資料1「これまでの御意見を踏まえた見直しの方向性」1~4・6ページ。
- [5]資料1、4~5ページ。
- [6]参考資料1「加入期間合算制度の利用状況」1ページ・脚注1・2。
- [7]資料2「制度の基本的な在り方に関わる課題」1ページ。
- [8]参考資料4「今後の検討会スケジュール」1枚。
- [9]参考資料2「定年制度等の実施状況」1~2ページ。